Nota spese trasferte Excel: modello gratis 2026
5
Download gratuito
Modello Excel gratis 2026 per calcolare margine, costi, sconti e marginalità per prodotto, categoria e cliente.
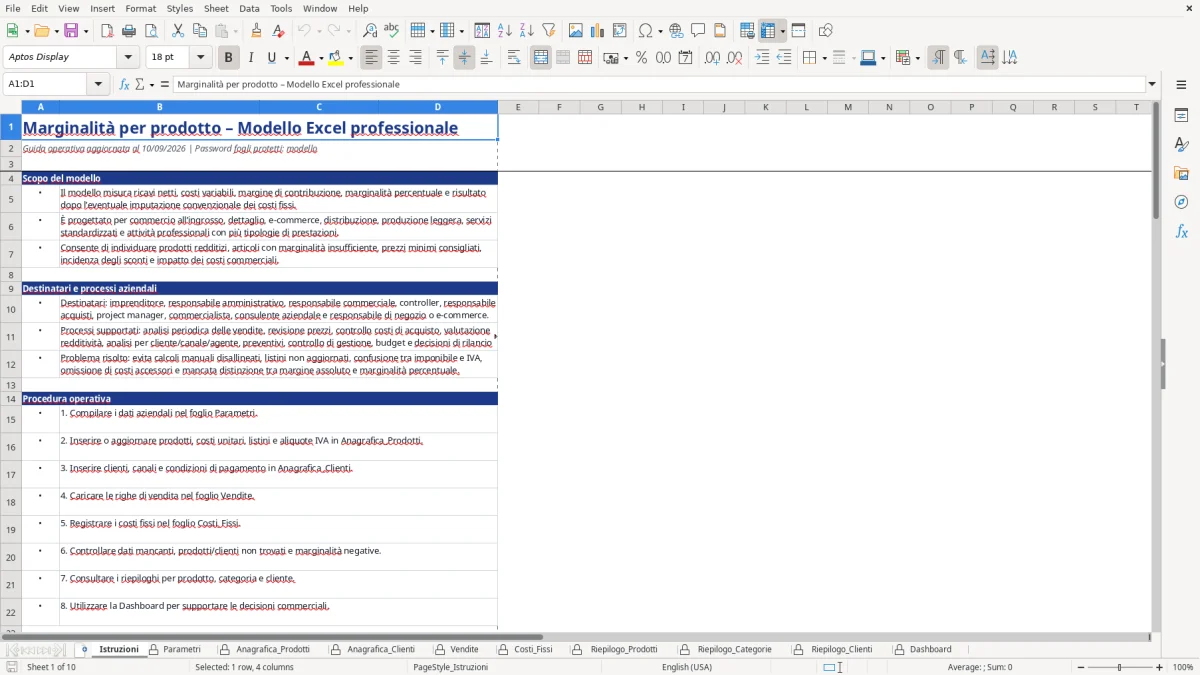
Il nostro modello Excel per la marginalità per prodotto misura ricavi netti, costi variabili, margine di contribuzione e marginalità percentuale. Include 10 fogli: Istruzioni, Parametri, anagrafiche di prodotti e clienti, Vendite, Costi_Fissi, tre riepiloghi analitici e Dashboard, con formule già predisposte fino a 100 righe operative.
Abbiamo costruito il file per risolvere un problema concreto: spesso il prezzo di vendita viene confrontato solo con il costo di acquisto, ignorando trasporto, imballaggio, altri costi variabili, sconti e costi commerciali. Il risultato è un listino apparentemente redditizio ma incapace di mostrare il vero margine di contribuzione. Nel modello, il costo variabile unitario somma quattro componenti e le vendite calcolano automaticamente ricavi netti, costi variabili, margine e marginalità.
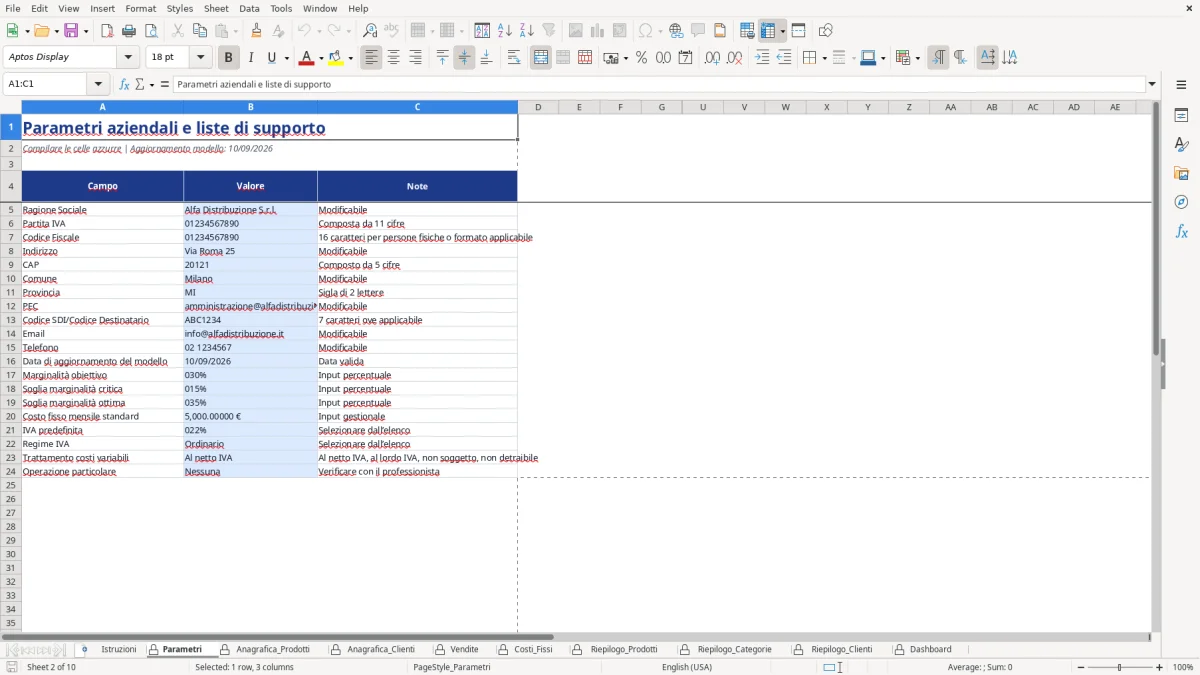
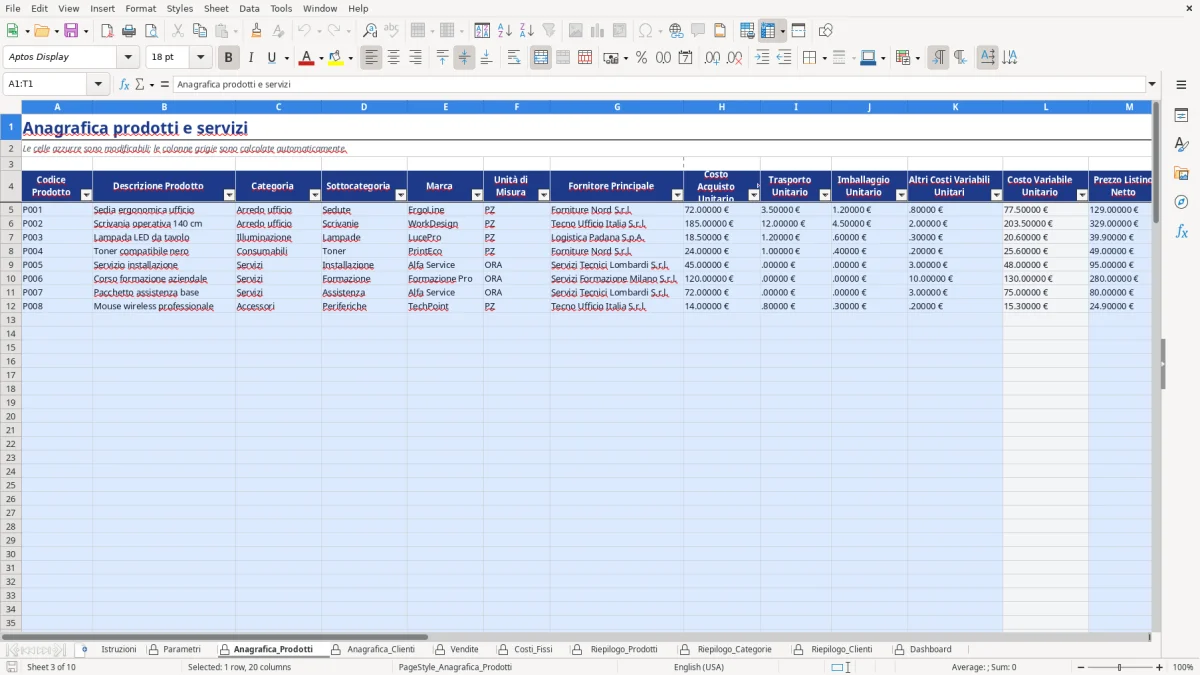
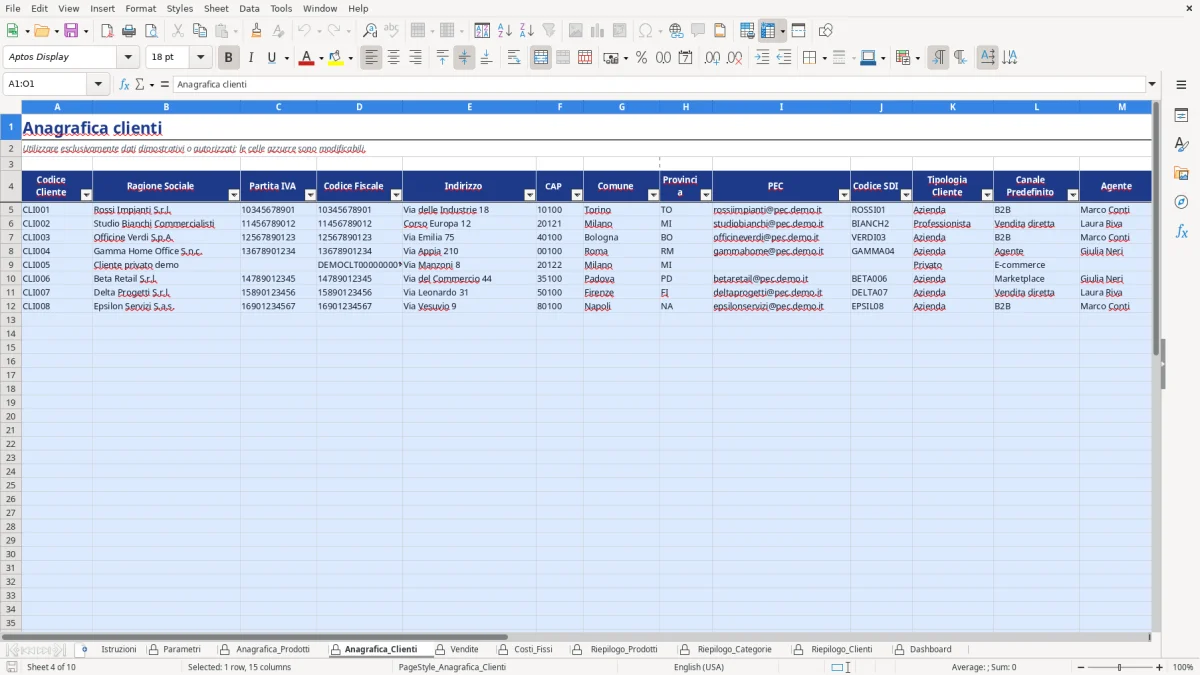
Come puoi vedere nella Figura 1, il foglio Istruzioni spiega flusso di lavoro, frequenze di aggiornamento e colori delle celle. La Figura 2 mostra Parametri, dove imposti ragione sociale, partita IVA, soglie di marginalità, aliquote IVA, categorie, canali, regimi IVA e criteri di imputazione. Nella Figura 3 trovi Anagrafica_Prodotti con 20 colonne, mentre la Figura 4 presenta Anagrafica_Clienti con dati aziendali, PEC, codice SDI, canale, agente e condizioni di pagamento.
Il modello è adatto a commercio all’ingrosso e dettaglio, e-commerce, distribuzione, produzione leggera, servizi standardizzati e attività professionali con più prestazioni. I dati di esempio sono dimostrativi: puoi sostituirli con dati autorizzati, mantenendo le formule nelle colonne calcolate. Abbiamo inserito anche controlli per clienti o prodotti non trovati, margini negativi, costi non aggiornati e codici duplicati.
Apri il foglio Istruzioni e segui la sequenza indicata. In Parametri compila le celle azzurre con ragione sociale, partita IVA, soglie di marginalità e dati di aggiornamento; qui trovi anche le liste utilizzate dai menu, tra cui aliquote IVA da 0% a 22%, categorie, canali e modalità di pagamento. Nella Figura 2 le liste di supporto sono raccolte nelle colonne H:T.
Passa ad Anagrafica_Prodotti, mostrata nella Figura 3, e inserisci codice, descrizione, categoria, unità di misura, fornitore, costo di acquisto, trasporto, imballaggio, altri costi variabili, prezzo listino netto, marginalità obiettivo, aliquota IVA, stato e data di aggiornamento. Il costo variabile unitario, il prezzo minimo teorico e il prezzo lordo vengono calcolati automaticamente. In Anagrafica_Clienti, Figura 4, inserisci codice, ragione sociale, partita IVA, PEC, codice SDI, canale, agente e condizioni di pagamento.
Nel foglio Vendite, Figura 5, ogni riga rappresenta una vendita, una nota di credito, un ordine o un preventivo. Compila le colonne da A a E, G a I, L, N, X e Z: le colonne descrittive e di calcolo recuperano i dati dalle anagrafiche. Il prezzo netto effettivo, i ricavi netti, i costi variabili, il margine di contribuzione, la marginalità, l’IVA teorica, il totale lordo e il margine dopo costi commerciali si aggiornano da soli. Per una nota di credito usa quantità negativa.
Registra i costi nel foglio Costi_Fissi, Figura 6, indicando data, tipologia, descrizione, fornitore, imponibile, IVA e criterio di imputazione. Poi consulta Riepilogo_Prodotti, Figura 7, Riepilogo_Categorie, Figura 8, e Riepilogo_Clienti, Figura 9. La Figura 10 mostra la Dashboard, che raccoglie gli indicatori principali e l’andamento mensile. Le formule sono predisposte per 100 righe nei registri principali: quando superi questo limite, estendi con attenzione formule e intervalli.
Per calcolare correttamente la marginalità per prodotto non basta sottrarre il costo di acquisto dal prezzo di vendita. Nel commercio italiano il costo unitario reale può comprendere trasporto, imballaggio, commissioni o altri costi direttamente collegati alla vendita. Nel nostro modello la colonna Costo Variabile Unitario di Anagrafica_Prodotti somma costo di acquisto, trasporto, imballaggio e altri costi variabili. Se una sedia costa 72 euro, richiede 3,50 euro di trasporto, 1,20 euro di imballaggio e 0,80 euro di altri costi, il costo variabile unitario diventa 77,50 euro.
Il prezzo minimo teorico usa la formula costo variabile unitario diviso per 1 meno la marginalità obiettivo. Con 77,50 euro di costo e un obiettivo del 30%, il prezzo minimo teorico è 110,71 euro. Un prezzo netto di listino pari a 129 euro produce invece un margine unitario di 51,50 euro e una marginalità del 39,92%, prima di eventuali costi commerciali. Se applichi uno sconto del 10%, il prezzo effettivo scende a 116,10 euro e il margine scende a 38,60 euro: il modello rende visibile l’effetto che spesso viene perso nei fogli manuali.
Nel foglio Vendite, il calcolo parte dal prezzo unitario di listino netto e applica lo sconto percentuale. Il ricavo netto è prezzo effettivo moltiplicato per quantità; il costo variabile totale è quantità moltiplicata per costo unitario; il margine di contribuzione è la differenza tra ricavi e costi variabili. La marginalità percentuale è il margine diviso per i ricavi netti. Questa distinzione è decisiva: il margine espresso in euro misura quanto contribuisce una vendita, mentre la percentuale permette di confrontare prodotti con prezzi e volumi diversi.
La marginalità non coincide con l’utile civilistico o fiscale. I costi fissi registrati in Costi_Fissi servono per un’analisi gestionale e la loro eventuale imputazione ai prodotti è convenzionale, come indicato nel foglio. Per questo noi consigliamo di usare prima il margine di contribuzione per le decisioni di prezzo e solo dopo valutare l’assorbimento di affitti, personale, software e marketing.
Un’azienda può vendere molto e guadagnare poco. È il caso tipico del prodotto con ricavi elevati, sconti frequenti e costi variabili sottostimati. Il nostro modello separa tre livelli di analisi. Riepilogo_Prodotti aggrega quantità venduta, ricavi netti, costi variabili, margine di contribuzione, marginalità, prezzo medio netto, costo medio unitario e prezzo minimo teorico. La classificazione confronta la marginalità rilevata con le soglie impostate in Parametri: un prodotto sotto la soglia critica viene segnalato con una priorità operativa.
Riepilogo_Categorie confronta fino a sei categorie predisposte, tra cui Arredo ufficio, Illuminazione, Consumabili, Servizi, Accessori e Altro. Per ciascuna calcola quantità, ricavi, costi variabili, margine, marginalità, incidenza sui ricavi e numero di prodotti. Un esempio pratico: una categoria con 1.000 euro di ricavi e 700 euro di costi variabili genera 300 euro di margine e una marginalità del 30%; una seconda categoria con 500 euro di ricavi e 250 euro di costi genera lo stesso margine in euro ma una marginalità del 50%. La seconda è più efficiente, anche se fattura la metà.
Riepilogo_Clienti evidenzia un’altra situazione comune nella realtà B2B italiana: il cliente che compra molto ma ottiene sconti incompatibili con il servizio richiesto. Il foglio calcola quantità acquistata, ricavi, costi, margine, marginalità, sconto medio e numero di operazioni. Se uno sconto medio supera il 10%, la valutazione può segnalare Sconto elevato; se il cliente genera ricavi sopra la media ma marginalità sotto obiettivo, appare come Alto fatturato / basso margine.
Questi risultati aiutano responsabili commerciali, buyer, controller e imprenditori a decidere dove intervenire. Puoi aumentare il prezzo di un prodotto critico, ridurre lo sconto, negoziare il trasporto o sostituire un fornitore. La scelta non va fatta guardando solo il prodotto più venduto: bisogna incrociare volume, margine in euro e marginalità percentuale.
Il modello distingue i valori netti dai valori lordi e tratta l’IVA come informazione separata. In Anagrafica_Prodotti puoi impostare aliquote presenti nelle liste di Parametri, inclusi 0%, 4%, 5%, 10% e 22%. In Vendite, l’aliquota viene recuperata dal codice prodotto e la colonna IVA Teorica calcola l’imposta sul ricavo netto; il Totale Lordo Teorico somma imponibile e IVA. Con una vendita netta di 1.000 euro al 22%, l’IVA teorica è 220 euro e il totale lordo teorico è 1.220 euro. Questo dato non sostituisce il documento fiscale né i registri IVA.
La corretta separazione tra imponibile e IVA è coerente con la logica dell’IVA prevista dal DPR 633/1972. Il modello offre anche Parametri per regimi come Ordinario, Forfettario ed Esente/non imponibile, oltre a operazioni come Reverse charge e Split payment. Queste liste aiutano a classificare i dati, ma non applicano una verifica fiscale della singola operazione: devi associare aliquota, natura e trattamento al caso reale e mantenere coerenti fatture elettroniche, registri e dati trasmessi tramite Sistema di Interscambio.
Costi_Fissi contiene data, mese, tipologia, descrizione, fornitore, importo netto, IVA, importo totale e criterio di imputazione. Un affitto mensile di 1.800 euro più IVA al 22% produce un totale teorico di 2.196 euro. Il foglio precisa però che l’imputazione ai prodotti è convenzionale salvo contabilità analitica dettagliata. Se assegni 900 euro di marketing “per fatturato”, ottieni una ripartizione gestionale, non un costo industriale direttamente misurato su ogni articolo.
La regola operativa è netta: usa il netto per calcolare la marginalità quando l’IVA è detraibile e usa il trattamento coerente con il regime aziendale quando non lo è. Non sommare IVA al costo variabile e poi confrontarlo con un prezzo netto: produrresti una marginalità falsata. Il modello aiuta a evitare questo errore, ma la configurazione fiscale resta legata alla natura delle operazioni e alla documentazione contabile.
Il risultato dipende dalla qualità dei dati inseriti. Noi consigliamo di aggiornare i costi di acquisto almeno mensilmente e più spesso quando trasporto o materie prime cambiano rapidamente. In Anagrafica_Prodotti la data di aggiornamento costo consente di individuare articoli senza data valorizzata; la Dashboard conta i prodotti privi di costo aggiornato. Un costo fermo a 80 euro mentre il fornitore fattura 86 euro altera un prezzo di vendita da 120 euro: la marginalità teorica passa dal 33,33% al 28,33%.
Usa un codice univoco per ogni prodotto e cliente. Il foglio Dashboard controlla codici prodotto e cliente duplicati, oltre alle righe con cliente non trovato e prodotto non trovato. Prima di analizzare i risultati, correggi questi errori: un codice sbagliato può lasciare descrizione e costo a zero o restituire il messaggio di anagrafica non trovata. Non sovrascrivere le colonne grigie di Vendite, Riepilogo_Prodotti o Dashboard: contengono formule e risultati.
Registra una riga per ogni combinazione significativa di documento, cliente e prodotto. Se una fattura contiene tre articoli, inserisci tre righe con lo stesso numero documento. Per una nota di credito, usa il tipo documento Nota di Credito e una quantità negativa: il controllo previsto dal foglio Vendite accetta quantità negative solo in quel caso. Una nota di credito da 5 pezzi deve quindi avere quantità -5, non 5 con una nota testuale.
Controlla il margine dopo costi commerciali, non solo il margine di contribuzione. Se una vendita genera 500 euro di margine e 75 euro di costi commerciali variabili, il risultato dopo tali costi è 425 euro. Per il controllo mensile, filtra Riepilogo_Prodotti per marginalità critica, ordina per priorità e confronta i risultati con Dashboard. La revisione prezzi può essere mensile o trimestrale; l’aggiornamento vendite può essere giornaliero, settimanale o mensile, ma la cadenza deve restare coerente per evitare confronti tra periodi incompleti.
Sì. Puoi modificare le celle azzurre di Parametri, Anagrafica_Prodotti, Anagrafica_Clienti, Vendite e Costi_Fissi. Puoi sostituire categorie, canali, aliquote presenti nelle liste, soglie di marginalità e dati aziendali. Mantieni invece le formule nelle colonne calcolate e non eliminare le intestazioni, perché i riepiloghi utilizzano i codici prodotto, cliente e categoria per recuperare i dati.
Calcola costo variabile unitario, prezzo minimo teorico, prezzo lordo, prezzo netto effettivo dopo lo sconto, ricavi netti, costi variabili totali, margine di contribuzione, marginalità percentuale, IVA teorica, totale lordo teorico e margine dopo costi commerciali. I riepiloghi aggregano inoltre quantità, ricavi, costi e margini per prodotto, categoria e cliente.
Il file contiene righe operative predisposte fino alla riga 104, quindi 100 righe dati nei principali registri, oltre alle intestazioni. Usa una versione di Excel che supporti formule standard come IF, IFERROR, VLOOKUP, SUMIFS, COUNTIF, AVERAGEIF, INDEX e MATCH. Se devi superare 100 righe, estendi formule, intervalli e tabelle verificando i risultati.
Sì. Nel foglio Parametri puoi impostare le soglie utilizzate da Riepilogo_Prodotti e Riepilogo_Categorie per distinguere marginalità critica, da monitorare, buona ed eccellente. Con una soglia obiettivo del 30% e una soglia critica del 20%, un prodotto al 18% viene classificato come Critica, mentre uno al 25% viene segnalato come Da monitorare.
No. Il modello è uno strumento di controllo gestionale. Calcola IVA teorica e totale lordo a partire dai dati inseriti, ma non sostituisce fatture elettroniche, registri IVA, liquidazioni, dichiarazioni o verifiche previste dal DPR 633/1972. Usa i risultati per analisi di prezzi e redditività, mantenendo la contabilità fiscale e i documenti ufficiali nei sistemi dedicati.